

Simulasi KPR & Kredit Rumah
oleh mindi.id
4,9
- Keamanan
- 100% Safe
- Kategori
- Rumah & Griya
- Rating
- 4,9
- Harga
- Free
- Unduh
- 100.00K
Aplikasi ini aman, tepercaya, gratis untuk dipasang, dan menawarkan unduhan cepat tanpa risiko atau malware.
Tangkapan Layar
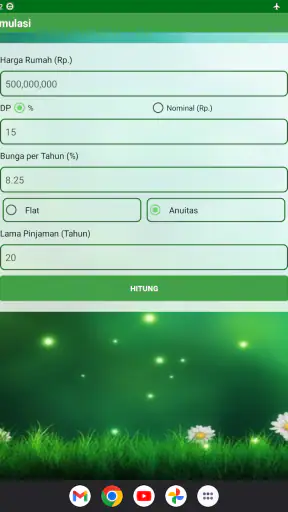
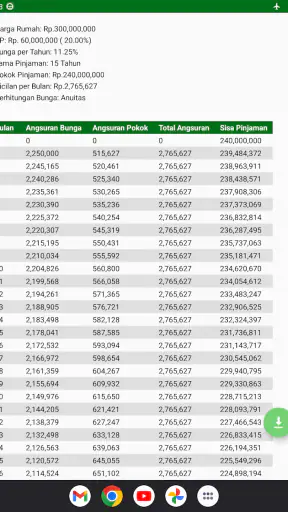
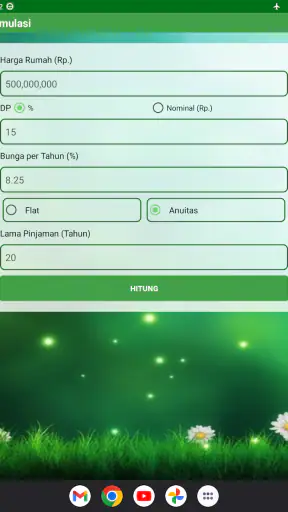
 Analisis oleh Getfullapps
Saat seseorang mulai menghitung kemampuan membeli rumah, pertanyaan pertama biasanya bukan “rumah mana yang paling bagus?”, melainkan “cicilannya sanggup atau tidak?”. Di titik itulah Simulasi KPR & Kredit Rumah terasa berguna. Aplikasi dari mindi.id ini dibuat sebagai alat bantu perhitungan KPR, jadi saya melihatnya lebih cocok dipakai pada tahap penjajakan awal daripada sebagai pengganti penawaran resmi bank.
Pengalaman saya dengan aplikasi seperti ini selalu bergantung pada satu hal: apakah hasil hitungnya membantu mengambil keputusan, atau hanya menampilkan angka tanpa konteks. Aplikasi ini menarik karena fokusnya sempit dan jelas. Ia berada di kategori rumah dan hunian, tersedia gratis, serta ditujukan untuk pengguna umum dengan rating usia 3+. Di Google Play, aplikasi ini memiliki rata-rata 4,9 dari sekitar seribu penilaian dan telah dipasang lebih dari seratus ribu kali. Angka tersebut memberi gambaran bahwa alatnya cukup dikenal, tetapi tetap bukan alasan untuk menerima setiap hasil hitung sebagai kepastian.
Menguji kemampuan cicilan sebelum terlalu jauh mencari rumah
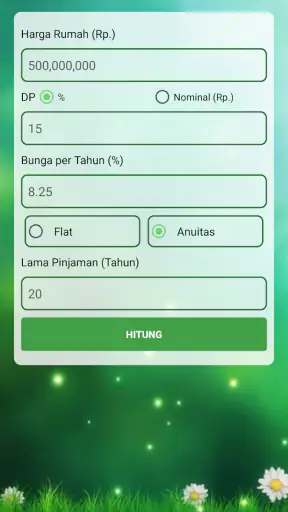
Saya akan memakai aplikasi ini sebelum menghubungi bank atau pengembang. Alasannya sederhana: simulasi cepat dapat membantu menyaring pilihan rumah berdasarkan kemampuan, bukan berdasarkan keinginan semata. Dengan memasukkan nilai rumah, uang muka, tenor, dan bunga sesuai kolom yang tersedia, saya bisa memperoleh gambaran cicilan bulanan lalu membandingkannya dengan pendapatan serta pengeluaran rutin.
Alur seperti ini terasa lebih sehat daripada langsung melihat rumah dengan harga tertinggi yang masih tampak menarik. Banyak calon pembeli terpaku pada nominal uang muka, padahal cicilan jangka panjang justru dapat menjadi beban utama. Simulasi KPR & Kredit Rumah membantu mengubah harga rumah menjadi angka bulanan yang lebih mudah dipahami dalam kehidupan sehari-hari.
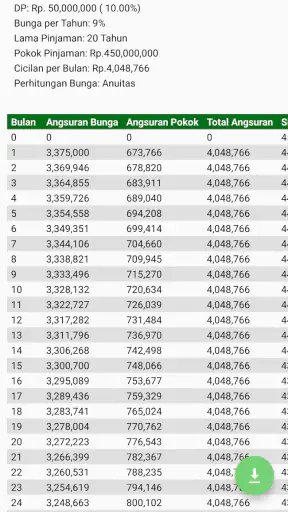
Contoh penggunaannya cukup realistis. Misalnya, saya dan pasangan sedang mencari rumah pertama, memiliki tabungan untuk uang muka, tetapi belum yakin apakah cicilan akan mengganggu biaya makan, transportasi, pendidikan, dan dana darurat. Saya dapat membuat beberapa skenario: uang muka lebih besar dengan cicilan lebih ringan, uang muka lebih kecil dengan cicilan lebih tinggi, lalu tenor yang berbeda. Dari sana, keputusan tidak lagi bergantung pada satu angka yang terasa ideal.
Nilai terbesar aplikasi ini ada pada kemampuannya membantu saya membandingkan skenario sebelum mengambil keputusan yang sulit dibatalkan. Saya tidak harus menunggu konsultasi untuk memahami hubungan antara harga rumah, uang muka, tenor, dan cicilan. Namun, hasilnya tetap harus dibaca sebagai perkiraan. Bank dapat memakai aturan, biaya, dan penilaian kelayakan yang berbeda.
Memahami hasil, bukan sekadar mengejar cicilan terkecil
Kesalahan umum ketika menggunakan kalkulator KPR adalah memilih hasil dengan cicilan paling rendah. Padahal, tenor lebih panjang biasanya berarti pembayaran berlangsung lebih lama dan total biaya dapat menjadi lebih besar. Karena itu, saya menyarankan membuat setidaknya tiga skenario: pilihan yang nyaman, pilihan yang masih mungkin tetapi ketat, dan pilihan yang sebaiknya dihindari.
Artikel Berikutnya untuk Dijelajahi

Hill Climb Racing: Menjaga Keseimbangan di Ambang Terbalik

X (Sebelumnya Twitter): Kabar Terbentuk Langsung di Linimasa

Amazon Shopping Paling Berguna Saat Anda Tahu yang Dicari

Di 8 Ball Pool, Komunitas Terbentuk dari Tantangan dan Persaingan

Uber Mengatur Cara Kota Bergerak

Facebook Makin Menyatu dengan Ponsel, tetapi Tetap Menuntut Perhatian
Trik lain yang cukup membantu adalah memakai angka pendapatan yang konservatif. Jika pendapatan bulanan berubah-ubah, jangan menggunakan bulan terbaik sebagai patokan. Gunakan angka yang lebih mendekati kondisi normal, lalu sisakan ruang untuk kebutuhan tak terduga. Dengan cara ini, simulasi menjadi alat pengendalian risiko, bukan pembenaran untuk membeli rumah yang terlalu mahal.
Saya juga tidak akan memasukkan seluruh tabungan sebagai uang muka. Sebagian dana perlu tetap tersedia untuk biaya pindah, perbaikan kecil, perabot, administrasi, dan keadaan darurat. Kalkulator cicilan tidak otomatis memahami kebutuhan hidup saya, sehingga keputusan akhirnya tetap membutuhkan perhitungan manual di luar aplikasi.
Peran mindi.id dan pentingnya membaca aplikasi secara hati-hati
Pengembang aplikasi ini adalah mindi.id, dan versi yang tercantum saat ini adalah 1.2.1. Aplikasi ini pertama kali dirilis pada 1 Januari 2019 dan dapat digunakan pada perangkat dengan Android 8.0 atau yang lebih baru. Informasi tersebut berguna bagi pengguna yang memakai ponsel lama atau ingin memastikan kompatibilitas sebelum memasang.
Dari sudut pandang kepercayaan, saya cenderung menilai aplikasi finansial berdasarkan cara saya bisa mengendalikan penggunaannya, bukan hanya berdasarkan tampilan atau rating. Untuk alat simulasi seperti ini, momen paling sensitif bukan ketika melihat halaman awal, melainkan saat memasukkan informasi pendapatan, harga rumah, uang muka, dan kondisi keuangan pribadi. Saya akan menghindari memasukkan data yang tidak diperlukan untuk sekadar membuat perkiraan.
Pengguna juga sebaiknya memperhatikan izin yang diminta saat pemasangan dan menggunakan pilihan sistem operasi untuk mengelolanya. Saya tidak menganggap sebuah aplikasi aman hanya karena fungsinya sederhana atau ratingnya tinggi. Sebaliknya, saya akan memeriksa apakah aplikasi meminta akses yang terasa tidak berkaitan dengan kalkulasi, lalu menolak atau membatasi akses tersebut jika sistem memungkinkan.
Untuk menjaga kendali, saya lebih nyaman memakai angka contoh terlebih dahulu. Setelah memahami alurnya, barulah saya memasukkan angka yang lebih mendekati kondisi nyata, tanpa menuliskan informasi identitas, nomor rekening, atau dokumen pribadi. Aplikasi simulasi tidak perlu diperlakukan seperti formulir pengajuan resmi. Perbedaan ini penting agar pengguna tidak memberikan data lebih banyak daripada yang dibutuhkan.
Bagian yang perlu diperiksa sebelum mempercayai angka
Simulasi cicilan dapat terlihat meyakinkan karena hasilnya disajikan sebagai angka yang rapi. Namun, angka tersebut bisa bergantung pada asumsi bunga yang dipakai. Saya akan memeriksa apakah bunga yang dimasukkan menggambarkan bunga tetap, bunga mengambang, atau sekadar angka perkiraan. Jika jenisnya tidak jelas, hasilnya hanya layak digunakan untuk membandingkan skenario secara kasar.
Biaya lain juga perlu dihitung di luar aplikasi bila belum tercakup dalam masukan. Biaya administrasi, provisi, asuransi, notaris, pajak, biaya appraisal, dan perubahan bunga dapat memengaruhi kebutuhan dana serta pengeluaran bulanan. Saya tidak akan menyamakan cicilan dari kalkulator dengan total biaya memiliki rumah.
Di sinilah aplikasi ini berbeda dari konsultasi langsung dengan bank. Kalkulator memberikan kecepatan dan privasi relatif pada tahap awal, sedangkan petugas bank dapat menjelaskan produk tertentu, dokumen, syarat pendapatan, dan proses penilaian. Kekurangannya, kalkulator tidak menggantikan pemeriksaan kelayakan. Hasil yang tampak sesuai belum tentu berarti pengajuan akan disetujui.
Dibandingkan spreadsheet pribadi, aplikasi ini lebih praktis untuk perhitungan cepat di ponsel. Spreadsheet memberikan kendali lebih besar untuk menambahkan biaya renovasi, kenaikan pendapatan, dana darurat, atau simulasi pelunasan. Jadi, saya melihat aplikasi ini sebagai langkah pertama, sedangkan spreadsheet atau catatan anggaran menjadi langkah kedua bagi pengguna yang ingin analisis lebih mendalam.
Alur kerja yang membuat simulasi lebih berguna
Saya menyarankan memulai dari batas cicilan yang terasa aman, lalu mencari harga rumah yang sesuai, bukan sebaliknya. Masukkan beberapa harga rumah dan bandingkan hasilnya. Cara ini mencegah saya terlanjur menyukai properti tertentu sebelum mengetahui konsekuensi keuangannya.
Setelah menemukan kisaran yang masuk akal, ulangi simulasi dengan uang muka berbeda. Perbandingan ini dapat menunjukkan apakah menambah uang muka benar-benar membuat cicilan lebih nyaman atau justru menghabiskan cadangan dana. Trade-off tersebut sering luput ketika orang hanya melihat promosi uang muka rendah.
Gunakan aplikasi lagi setelah memperoleh penawaran nyata dari bank atau pengembang. Masukkan angka bunga dan tenor yang benar-benar ditawarkan, lalu bandingkan dengan simulasi awal. Jika hasilnya jauh berbeda, jangan langsung menyalahkan kalkulator. Periksa asumsi bunga, biaya tambahan, cara pembulatan, dan apakah cicilan yang ditawarkan bersifat tetap atau dapat berubah.
Tip yang menurut saya paling penting adalah menyimpan catatan tanggal dan asumsi setiap simulasi di luar aplikasi. Bukan karena hasilnya harus dianggap sebagai dokumen resmi, tetapi supaya saya tidak membandingkan angka dari dua skenario yang memakai kondisi berbeda. Catatan sederhana berisi harga rumah, uang muka, tenor, bunga, dan cicilan sudah cukup untuk membuat keputusan lebih tertib.
Membuat perbandingan yang adil saat pilihan mulai banyak
Ketika melihat beberapa rumah, saya akan menjaga satu variabel tetap sama dalam setiap perbandingan. Misalnya, saya lebih dulu membandingkan harga rumah dengan uang muka dan tenor yang sama, lalu baru mengubah uang muka. Kalau harga, tenor, dan bunga berubah sekaligus, sulit mengetahui penyebab cicilan berbeda. Cara bertahap ini membuat hasil simulasi lebih mudah dibaca dan mencegah saya menarik kesimpulan dari angka yang sebenarnya tidak sebanding.
Untuk pasangan yang mengatur keuangan bersama, ada manfaatnya jika keduanya menyepakati batas cicilan sebelum mulai melihat daftar properti. Masing-masing bisa mencatat kebutuhan bulanan yang tidak boleh dikorbankan, lalu memakai batas tersebut sebagai pagar saat mencoba skenario. Aplikasi membantu membicarakan angka konkret, tetapi tidak memutuskan prioritas keluarga. Diskusi tentang pengasuhan, perjalanan kerja, atau rencana pindah tetap harus dilakukan di luar kalkulator.
Saya juga akan membedakan simulasi untuk rumah yang sudah dihuni dari rumah yang masih perlu banyak pembenahan. Dua rumah dengan harga serupa bisa menuntut dana awal yang berbeda jika salah satunya memerlukan perbaikan atau perabot penting. Karena kalkulator KPR berfokus pada pinjaman dan cicilan, saya akan menambahkan perkiraan kebutuhan tersebut di catatan anggaran terpisah sebelum menyebut salah satu pilihan lebih terjangkau.
Siapa yang paling terbantu dan siapa yang sebaiknya mencari alat lain
Aplikasi ini cocok untuk calon pembeli rumah pertama, pasangan yang sedang menyusun anggaran, atau siapa pun yang ingin mengetahui batas harga rumah sebelum melakukan survei. Pengguna yang belum terbiasa dengan istilah KPR juga dapat memanfaatkannya sebagai pengantar untuk memahami hubungan antara pinjaman dan cicilan.
Ia juga berguna bagi orang yang sedang membandingkan beberapa properti di lokasi berbeda. Daripada mengingat angka secara samar, saya dapat membuat simulasi untuk setiap pilihan lalu melihat mana yang paling masuk akal terhadap pendapatan. Keputusan menjadi lebih terukur, meskipun tetap membutuhkan pemeriksaan biaya hidup dan biaya kepemilikan lainnya.
Sebaliknya, aplikasi ini bukan pilihan utama bagi pengguna yang membutuhkan perencanaan keuangan lengkap. Jika saya ingin menghitung investasi, arus kas keluarga, pelunasan dipercepat, perubahan bunga berkala, atau biaya renovasi, spreadsheet akan lebih fleksibel. Jika saya sudah memiliki penawaran bank yang rinci, konsultasi langsung juga lebih tepat daripada mengandalkan kalkulator umum.
Pengguna yang mengharapkan persetujuan KPR otomatis sebaiknya menurunkan ekspektasi. Aplikasi ini membantu menghitung, bukan menjamin kelayakan kredit. Riwayat kredit, stabilitas pendapatan, jenis pekerjaan, usia, dokumen, serta kebijakan bank dapat memengaruhi keputusan akhir. Karena itu, saya akan memakai hasilnya untuk menyiapkan pertanyaan, bukan untuk menganggap proses pengajuan sudah aman.
Pengalaman penggunaan, privasi, dan kendali pribadi
Karena fungsi utamanya adalah simulasi, saya menghargai pendekatan penggunaan yang tidak perlu dimulai dari proses pengajuan. Saya dapat memikirkan beberapa kemungkinan terlebih dahulu tanpa langsung mengikat diri pada satu bank atau satu rumah. Bagi saya, kebebasan pada tahap awal ini membuat aplikasi lebih nyaman dibandingkan langsung mengisi formulir pemasaran.
Meski begitu, kenyamanan tidak boleh membuat saya lengah terhadap data sensitif. Saya akan menggunakan nama samaran atau angka pembulatan ketika hanya ingin menguji alur. Untuk perhitungan awal, angka pendapatan yang dibulatkan biasanya sudah cukup. Saya baru memakai angka yang lebih presisi ketika membandingkan hasil dengan anggaran pribadi, dan tetap tidak memasukkan identitas yang tidak diperlukan.
Saya juga akan menghapus data lokal atau mencopot aplikasi jika sudah tidak digunakan, terutama bila perangkat dipakai bersama orang lain. Langkah ini bukan tuduhan terhadap pengembang, melainkan kebiasaan wajar ketika berurusan dengan informasi keuangan. Pengguna sebaiknya tetap membaca layar izin, pengaturan perangkat, serta pilihan yang terlihat sebelum melanjutkan.
Rating rata-rata 4,9 dan jumlah pemasangan lebih dari seratus ribu menunjukkan respons pengguna yang kuat, tetapi saya tetap tidak menjadikannya bukti bahwa setiap orang akan memperoleh hasil yang sama. Pengalaman dapat berbeda menurut perangkat, kebutuhan, dan cara memasukkan asumsi. Saya lebih percaya pada pengujian sederhana: masukkan angka contoh, ubah satu variabel, lalu lihat apakah hasilnya masuk akal dan mudah dipahami.
Menjadikan kebiasaan simulasi bagian dari pencarian rumah
Rutinitas yang paling membantu bukan membuka kalkulator setiap kali menemukan rumah menarik, melainkan menetapkan cara membandingkan yang konsisten. Saya akan menyimpan satu skenario dasar sebagai patokan, lalu membuat variasi untuk rumah atau uang muka yang berbeda. Jika angka dasar berubah karena pendapatan, tabungan, atau kondisi keluarga berubah, saya memperbarui patokan itu juga. Dengan begitu, keputusan beberapa minggu kemudian tidak bertumpu pada ingatan samar tentang simulasi lama.
Bayangkan saya menemukan rumah yang lokasinya cocok, tetapi cicilannya mendekati batas anggaran. Saya tidak langsung mengubah tenor sampai angka bulanan terlihat nyaman. Saya lebih dulu memeriksa apakah uang muka tambahan masih menyisakan dana darurat, lalu membandingkan pilihan rumah yang lebih murah dan menghitung biaya perjalanan dari lokasinya. Perbandingan itu mengingatkan saya bahwa cicilan bukan satu-satunya pengeluaran yang berubah ketika memilih rumah.
Jika pasangan atau anggota keluarga ikut menilai, saya akan menunjukkan asumsi di balik setiap hasil, bukan hanya angka cicilannya. Harga, bunga, tenor, dan uang muka yang jelas membuat pembicaraan lebih produktif; orang lain bisa melihat bagian mana yang perlu dinegosiasikan atau diperiksa. Ini juga mengurangi risiko angka perkiraan dianggap sebagai janji pembayaran yang sudah pasti.
Kesimpulan yang hati-hati untuk calon pengguna
Setelah menilai fungsi dan batasnya, saya menganggap Simulasi KPR & Kredit Rumah sebagai alat bantu yang praktis untuk tahap awal pencarian rumah. Aplikasi ini gratis, fokus pada perhitungan KPR, dan cukup berguna untuk mengubah harga rumah menjadi gambaran cicilan. Versi 1.2.1 serta dukungan untuk Android 8.0 atau lebih baru membuatnya mudah dipertimbangkan oleh banyak pengguna Android.
Saya merekomendasikannya kepada orang yang ingin menyaring pilihan rumah, membandingkan uang muka, atau menyiapkan pertanyaan sebelum berbicara dengan bank. Gunakan dengan tiga kebiasaan: pakai angka konservatif, bandingkan beberapa skenario, dan cek kembali biaya serta asumsi bunga di luar kalkulator.
Namun, saya tidak akan memakai hasilnya sebagai janji persetujuan kredit atau gambaran lengkap biaya memiliki rumah. Untuk keputusan besar, hasil simulasi perlu dipadukan dengan anggaran keluarga, dana darurat, penawaran resmi, dan pemeriksaan syarat bank. Jika kebutuhan Anda sudah masuk ke perencanaan yang rumit, spreadsheet atau penasihat keuangan akan lebih sesuai.
Pada akhirnya, aplikasi ini paling bernilai ketika dipakai untuk memperlambat keputusan yang biasanya emosional. Rumah boleh dicari dengan perasaan, tetapi kemampuan membayarnya perlu diuji dengan angka. Selama pengguna menjaga data pribadi, memeriksa izin dan pilihan yang tersedia, serta tidak menganggap simulasi sebagai keputusan resmi bank, aplikasi dari mindi.id ini dapat menjadi langkah awal yang masuk akal dan cukup bertanggung jawab.
Kelebihan
- Membantu memperkirakan cicilan berdasarkan harga rumah dan uang muka.
- Menyediakan simulasi tenor sehingga mudah membandingkan beberapa pilihan.
- Perhitungan dapat menjadi referensi awal sebelum mengajukan KPR.
- Antarmuka sederhana dan cukup mudah digunakan oleh pemula.
- Berguna untuk menyusun target tabungan serta anggaran pembelian rumah.
Kekurangan
- Hasil simulasi belum tentu sama dengan penawaran resmi dari bank.
- Suku bunga, biaya administrasi, dan asuransi mungkin belum sepenuhnya diperhitungkan.
- Tidak menggantikan konsultasi langsung dengan bank atau tenaga profesional.
- Keakuratan hasil sangat bergantung pada data yang dimasukkan pengguna.
- Pilihan bank dan skema kredit yang tersedia mungkin terbatas.
FAQ untuk Simulasi KPR & Kredit Rumah
Apa itu aplikasi Simulasi KPR & Kredit Rumah dan untuk siapa aplikasi ini cocok digunakan?
Simulasi KPR & Kredit Rumah adalah aplikasi yang membantu calon pembeli properti memperkirakan cicilan kredit pemilikan rumah berdasarkan harga rumah, uang muka, tenor, suku bunga, dan kemampuan finansial. Aplikasi ini cocok digunakan oleh pembeli rumah pertama, keluarga yang sedang merencanakan pembelian properti, maupun pengguna yang ingin membandingkan beberapa skenario pembiayaan sebelum mengajukan KPR ke bank.
Bagaimana cara menggunakan fitur simulasi KPR di aplikasi ini?
Pengguna biasanya perlu memasukkan harga rumah atau jumlah pinjaman, besaran uang muka, jangka waktu kredit, serta perkiraan suku bunga. Setelah data diisi, aplikasi akan menghitung estimasi cicilan bulanan dan total pembayaran. Beberapa simulasi juga dapat menampilkan perbandingan tenor atau skenario bunga. Pastikan semua angka yang dimasukkan sesuai kondisi sebenarnya agar hasil perhitungan lebih mendekati kebutuhan Anda.
Apakah hasil simulasi cicilan dari aplikasi ini sama dengan penawaran resmi bank?
Tidak selalu. Hasil yang ditampilkan merupakan estimasi berdasarkan data dan asumsi yang dimasukkan pengguna. Bank dapat menerapkan suku bunga berbeda, biaya administrasi, provisi, asuransi, biaya notaris, pajak, serta ketentuan lain yang memengaruhi total pembiayaan. Karena itu, gunakan simulasi sebagai alat perencanaan awal, bukan sebagai keputusan final. Sebelum mengajukan KPR, tetap minta ilustrasi resmi dari bank.
Informasi apa saja yang perlu disiapkan sebelum melakukan simulasi KPR?
Sebaiknya siapkan perkiraan harga properti, jumlah uang muka yang tersedia, tenor yang diinginkan, pendapatan bulanan, serta kewajiban cicilan lain jika ingin menilai kemampuan membayar. Anda juga dapat menyiapkan perkiraan suku bunga dan biaya tambahan pembelian rumah. Data yang lebih realistis akan membantu menghasilkan simulasi yang lebih berguna dan mencegah Anda menetapkan anggaran rumah yang terlalu tinggi.
Apakah aplikasi Simulasi KPR & Kredit Rumah aman digunakan dan apakah memerlukan data pribadi?
Untuk perhitungan dasar, aplikasi semacam ini umumnya hanya membutuhkan data finansial yang Anda masukkan secara manual, seperti harga rumah, uang muka, dan tenor. Namun, pengguna tetap perlu membaca kebijakan privasi serta memeriksa izin aplikasi sebelum memberikan informasi sensitif. Hindari memasukkan nomor identitas, data rekening, kata sandi, atau dokumen pribadi kecuali benar-benar diperlukan dan Anda memahami bagaimana data tersebut digunakan.

Simulasi KPR & Kredit Rumah
Situs ini menyediakan informasi independen tentang aplikasi pihak ketiga dan tidak berafiliasi dengan, atau dimiliki, dikembangkan, maupun didistribusikan oleh, pemilik atau pengembang aplikasi apa pun yang ditampilkan di sini. Nama aplikasi, logo, dan merek dagang adalah milik masing-masing pemiliknya. Detail developer disediakan sebagai referensi; silakan hubungi developer secara langsung melalui info@mindi.id, kunjungi https://www.mindi.id, atau baca https://mindi.id/privacy-policies/privacy-policy-for-simulasi-kpr/ mereka.










